Was steckt hinter der technischen Sicherheitseinrichtung (TSE) und wie können Sie sicherstellen, dass Ihre elektronische Kasse oder Registrierkasse den gesetzlichen Anforderungen entspricht? Hier finden Sie einen praktischen Überblick zu allen Fragen zur TSE in Deutschland.
Gleich vorab: Mit ETRON onRetail nutzen Sie eine 100% finanzamtskonforme Registrierkasse mit integrierter TSE, die alle erforderlichen Meldungen automatisch für Sie erledigt – rundum sorglos!
In 30 Sekunden verstanden: Was ist die TSE?
Die Technische Sicherheitseinrichtung (TSE) ist ein Baustein Ihrer elektronischen Kasse. Sie signiert jede Buchung und speichert sie manipulationssicher. So erfüllt Ihre Kasse die Vorgaben aus § 146a AO und KassenSichV. Wer eine elektronische Kasse nutzt, braucht eine TSE.
Was ist eine TSE?
Die technische Sicherheitseinrichtung ist ein technisches Sicherheitsmodul einer elektronischen Registrierkasse. Die gesetzliche Grundlage für die TSE-Pflicht findet sich in § 146a der Abgabenordnung (AO) sowie in der Kassensicherungsverordnung (KassenSichV). Die KassenSichV, die sich auf alle elektronischen oder computergestützten Kassensysteme sowie Registrierkassen bezieht, wurde am 1. Januar 2018 eingeführt.
Glossar
- TSE: Modul, das jede Transaktion signiert und fälschungssicher speichert.
- KassenSichV: Verordnung mit Technik‑/Pflichtvorgaben für Kassen und TSE.
- DSFinV‑K: Standardschnittstelle für den Daten‑Export an die Finanzverwaltung.
- Kassennachschau: unangekündigte Prüfung der Kassenführung durch das Finanzamt.
- Mein ELSTER: Portal, über das Kasse & TSE gemeldet werden.
TSE 2026: Das ist neu
- EU-Taxameter: Seit dem 1. Januar 2026 muss jedes EU-Taxameter mit einer TSE ausgestattet sein. Die Übergangsregelung für Taxameter mit INSIKA-Technik ist zum 31.12.2025 ausgelaufen.
- Wegstreckenzähler: Für Geräte, die nach dem 30. Juni 2024 erstmals in Verkehr gebracht wurden, gilt die TSE-Pflicht ab Inverkehrbringen. Ältere Wegstreckenzähler mit digitaler Schnittstelle sind ab dem 1. Januar 2027 erfasst. Auch appbasierte Taxameter- und Wegstreckenzähler-Lösungen fallen darunter.
- Pflichtdaten klargestellt: Die KassenSichV nennt Prüfwerte und Signaturzähler nun ausdrücklich unter den Daten, die die TSE manipulationssicher festlegt. Inhaltlich ist das nicht neu, denn die TSE hat diese Werte schon bisher erzeugt.
- Belegausgabe bei EU-Taxameter ohne Drucker: Hat das Taxameter keinen Belegdrucker, besteht keine Belegausgabepflicht und keine Pflicht, einen Drucker nachzurüsten.
- E-Rechnung als Beleg: Kassensysteme, die E-Rechnungen ausstellen, können die Belegangaben in die E-Rechnung aufnehmen. Diese ersetzt dann den separaten Kassenbeleg.
Welchen Zweck erfüllt die TSE?
Die Technische Sicherheitseinrichtung verfolgt das Ziel der Betrugsprävention. Aufgrund der vermehrten Nutzung elektronischer Registrierkassen, ist eine nachträgliche Manipulation der digitalen Aufzeichnungen ohne Schutzmaßnahmen für die zuständigen Finanzbehörden kaum feststellbar. Hier kommt die Technische Sicherheitseinrichtung als Schutzmaßnahme ins Spiel. Diese wird mit dem Kassensystem verbunden und sichert alle von der Kasse aufgezeichneten Transaktionsdaten und speichert diese in ein einheitliches Format ab. Durch die von der TSE durchgeführte fortlaufende Nummerierung sowie Signierung der Belege ab Beginn der Aufzeichnung ist eine nachträgliche Manipulation der Belege nicht mehr möglich.
Aus welchen Komponenten besteht eine Technische Sicherheitseinrichtung?
Eine Technische Sicherheitseinrichtung muss folgende 3 Komponenten enthalten:
1.Sicherheitsmodul:
Das Sicherheitsmodul stellt sicher, dass alle Belegdaten eines Verkaufes (beispielsweise Zahlungsbetrag, Produktmenge und Datum des Verkaufes) nach der Sicherung in die technische Sicherheitseinrichtung nicht mehr verändert werden können. Hierfür legt das Sicherheitsmodul für jede Transaktion einen einzigartigen Prüfwert fest, welcher bei Veränderung der Belegdaten nicht mehr stimmt.
2. Digitale Schnittstelle:
Die digitale Schnittstelle sorgt für die reibungslose Integration der Technischen Sicherheitseinrichtung in das Kassensystem sowie für eine problemlose Datenübertragung.
- Die Einbindungsschnittstelle stellt sicher, dass die TSE flexibel und zuverlässig an die Registrierkasse gebunden ist.
- Die Exportschnittstelle (DSFinV‑K) sorgt für einen standardisierten Export der abgesicherten Daten, etwa bei einer Prüfung durch das Finanzamt. Die TSE exportiert ihre signierten Daten im vom BSI vorgegebenen Format. Die Kassendaten selbst werden über die DSFinV-K exportiert.
3. Speichermedium:
Das Speichermedium der TSE speichert alle abgesicherten Transaktionsdaten manipulationssicher ab. Über die Exportschnittstelle der TSE werden diese Daten in einem einheitlichen Format bereitgestellt; die zugehörigen Kassendaten liefert das Kassensystem über die DSFinV-K. So können sie für steuerliche Prüfungen wie Kassen-Nachschauen verwendet und gemäß gesetzlicher Vorgabe 10 Jahre archiviert werden.
Wie genau funktioniert die TSE?
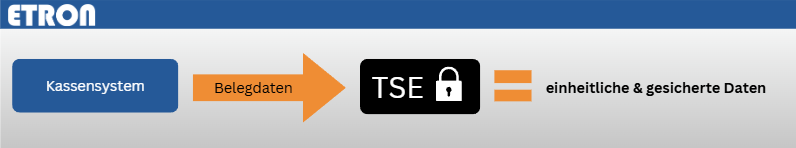
- Die einheitliche Digitale Schnittstelle übergibt die aufgezeichneten Belegdaten aus dem Verkauf von dem Kassensystem an die Technische Sicherheitseinrichtung.
- Das Sicherheitsmodul versieht die Daten mit dem Zeitpunkt von Vorgangsbeginn und Vorgangsbeendigung, einer fortlaufenden Transaktionsnummer, einem Signaturzähler und Prüfwerten. Dadurch lassen sich die Daten im Nachhinein nicht mehr unbemerkt verändern.
- Das Speichermodul übernimmt die Speicherung der Daten, um diese bei einer Prüfung über die Exportschnittstelle der TSE zur Verfügung stellen zu können.
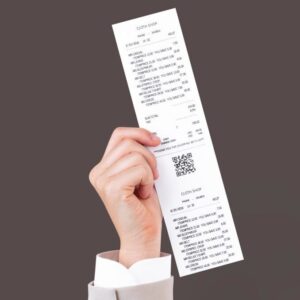
- Der Prüfwert wird an das Kassensystem rückgemeldet, welches den Beleg mit einer Signatur, in vielen Fällen einem QR-Code, versieht.
Ein Kunde kauft in ihrem Geschäft ein Produkt für 19,99 €. So läuft der Vorgang technisch ab:
1. Digitale Schnittstelle übergibt Verkaufsdaten
Ihr Kassensystem erfasst den Verkauf:
-
- Datum/Zeit: 18.08.2025, 10:15 Uhr
- Artikel: Bluetooth-Lautsprecher
- Preis: 19,99 €
- Zahlungsart: Barzahlung
Diese Daten werden über die einheitliche digitale Schnittstelle an die Technische Sicherheitseinrichtung (TSE) übergeben.
2. Sicherheitsmodul versieht die Daten mit Schutz
Die TSE verarbeitet die Daten und ergänzt sie um:
-
- Transaktionsnummer: 000012345678
- Prüfwert (Signatur): z. B. A1B2-C3D4-E5F6-G7H8
- Zeitstempel: 18.08.2025, 10:15:03 Uhr
3. Speichermodul archiviert und exportiert
Die vollständigen Daten werden im Speichermodul der TSE abgelegt:
Gespeicherter Datensatz:
-
- Transaktion: 000012345678
- Betrag: 19,99 €
- Zeit: 18.08.2025, 10:15:03
- Signatur: A1B2-C3D4-E5F6-G7H8
Diese Daten können später einheitlich exportiert und dem Finanzamt zur Prüfung bereitgestellt werden – z. B. im Rahmen einer Kassennachschau oder Betriebsprüfung
4. Prüfwert wird an das Kassensystem zurückgegeben
Das Kassensystem signiert den Beleg.
Dies geschieht entweder mit einem einzigartigen QR-Code oder mit der Signaturnummer A1B2-C3D4-E5F6-G7H8.
Wie integriere ich eine TSE in eine Kassensoftware?
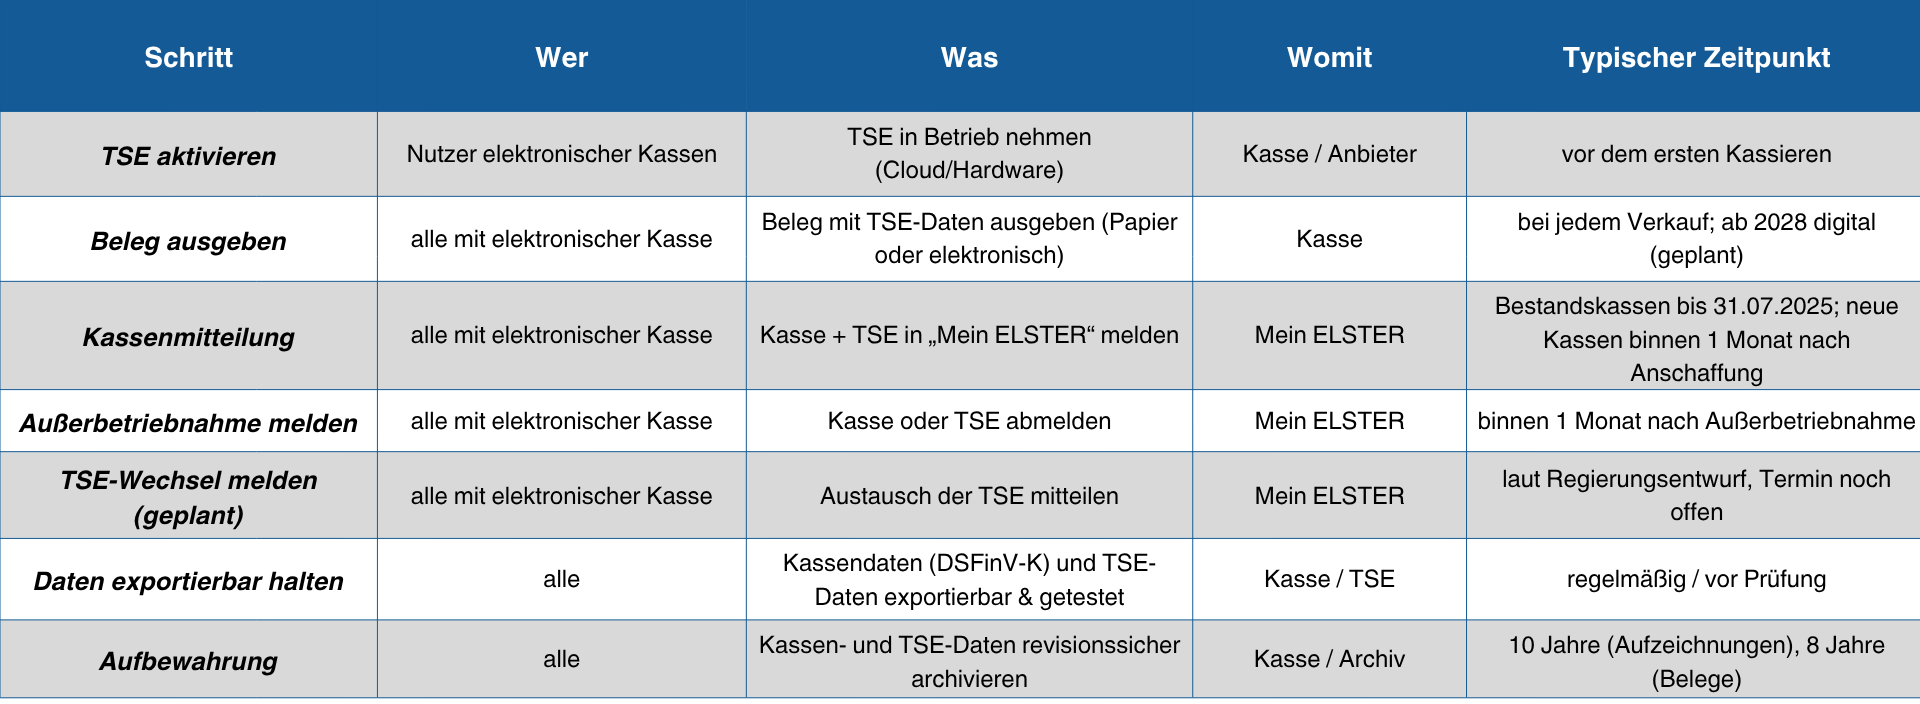
Die Integration der Technischen Sicherheitseinrichtung (TSE) erfolgt in der Regel durch den Hersteller. Sobald die TSE eingebunden ist, muss sie aktiviert werden. Dabei sind folgende Angaben erforderlich:
- Ihre Unternehmensdaten und die Anschrift der Betriebsstätte
- Die Steuernummer
- Angaben zu Kasse und TSE, etwa Hersteller, Modell, Seriennummern, BSI-Zertifizierungs-ID der TSE und Anschaffungsdatum
Diese Informationen werden direkt im Kassensystem hinterlegt und sind notwendig für die gesetzlich vorgeschriebene Meldung über „Mein ELSTER“. Sehen Sie sich hierzu auch unser Trainingsvideo zur Kassenanmeldung in „Mein Elster“ an.
Wie der Hersteller die TSE in Ihre Kassensoftware integriert hängt von der Art der TSE ab:
Hardware TSE:
Bei der Nutzung einer Hardware-TSE wird die bestehende Kasse um eine zusätzliche Komponente erweitert, die ausschließlich das Signieren und Speichern der Daten übernimmt. Dies kommt meist zur Anwendung, wenn eine elektronische Kasse, die ohne Internetverbindung funktioniert, umgerüstet werden muss. Eine Hardware-TSE wird, je nach Anbieter in die bestehende Kasse eingebaut oder angesteckt.
Nachteile einer Hardware TSE:
- Häufiger Austausch: eine Hardware TSE muss alle drei bis fünf Jahre erneuert werden, da die integrierten Sicherheitszertifikate ablaufen.
- Begrenzter Speicherplatz: Der Speicherplatz der Hardware TSE ist begrenzt weshalb eine Speicherplatzerweiterung oft nicht umgänglich ist
- Beschädigung oder Verlust der Hardware: in diesem Falle käme es bei einer Kassennachschau unter Umständen zu großen Problemen oder empfindlichen Strafen kommen.
Cloud TSE:
Wer mit einem zeitgemäßen oder bereits einem Cloud-basierten Kassensystem arbeitet, kann auch das Signieren und Speichern der erstellten Belege über das Internet abwickeln. Bei einem cloudbasierten Modell wie ETRON onRetail ist die technische Sicherheitseinrichtung bereits via Cloud integriert und muss lediglich bei der Inbetriebnahme aktiviert werden.
Vorteile einer Cloud-basierten TSE:
- Unbegrenzter Speicherplatz: Sie müssen sich nie Gedanken über eine Speicherplatzerweiterung machen.
- Automatische Erneuerung der Zertifikate durch den TSE-Hersteller.
- Unabhängigkeit von der Hardware: Die Cloud-basierte TSE kann nicht beschädigt werden oder verloren gehen. Das Risiko eines Datenverlusts ist dadurch deutlich geringer.
- Keine aufwändige Installation nötig.
- Der Zugriff auf die Daten ist Zeit- & Ortsunabhängig.
- Keine hohen Investitionskosten: Die Kosten für die Nutzung eines Cloud-basierten Systems werden mit einer monatlichen Gebühr verrechnet; kostspielige Investitionen bleiben dem Händler also erspart.

Ist die TSE-Kasse Pflicht?
Aktuell besteht in Deutschland keine generelle Pflicht zur Nutzung einer elektronischen Registrierkasse mit TSE. Allerdings gilt: Wer bereits ein elektronisches Kassensystem verwendet, ist gesetzlich verpflichtet, dieses mit einer zertifizierten Technischen Sicherheitseinrichtung (TSE) auszustatten. Die Erstellung von Belegen mit Programmen wie Excel ist nicht zulässig, da die Daten nicht manipulationssicher gespeichert werden und somit nicht den gesetzlichen Anforderungen entsprechen.
Eine offene Ladenkasse ist eine Barkasse ohne technische Ausstattung zur Erfassung der Geschäftsvorgänge (beispielsweise Kassenbücher). Grundsätzlich ist auch hier jeder Geschäftsfall einzeln aufzuzeichnen. Wer jedoch Waren an eine Vielzahl nicht bekannter Personen gegen Bargeld verkauft und kein elektronisches System nutzt, darf die Tageseinnahmen über einen täglichen Kassenbericht ermitteln (§ 146 Abs. 1 Satz 3 AO). Wer diese Art der Aufzeichnung nutzt, muss besonders sorgfältig und nachvollziehbar buchen. Aufgrund der Fehleranfälligkeit und da eventuelle Manipulationen nicht von vornherein ausgeschlossen werden können, müssen Unternehmer mit einer offenen Ladenkasse häufiger mit einer Prüfung durch das Finanzamt rechnen.
Eine gesetzliche Registrierkassenpflicht gibt es derzeit noch nicht. Am 23.09.2026 hat das Bundeskabinett jedoch den Entwurf des „Zweiten Kassengesetzes“ beschlossen. Danach sollen Unternehmen mit mehr als 100.000 € Gesamtumsatz ab dem 1. Januar 2028 ein elektronisches Kassensystem mit TSE nutzen müssen. Ausgenommen sind Betriebe mit weniger als 12.000 € Barumsatz im Jahr. Bundestag und Bundesrat müssen noch zustimmen.
Lesen Sie jetzt auch unseren aktuellen Wissensartikel zur geplanten Registrierkassenpflicht in Deutschland!
Muss meine Technische Sicherheitseinrichtung zertifiziert sein?
Die Technische Sicherheitseinrichtung muss nach den Anforderungen der Technischen Richtlinie des Bundesamtes für Sicherheit in der Informationstechnik (BSI Tr-03153-1) zertifiziert werden. Diese Zertifizierung wird von dem Hersteller bei dem Bundesamt für Sicherheit in der Informationstechnik eingereicht, welches die Zertifizierung bestätigen müssen. Selbstverständlich sind alle Kassensysteme von ETRON nach der Technischen Richtlinie BSI Tr-03153-1 zertifiziert.
Wie lange eine Zertifizierung gilt, hängt vom jeweiligen BSI-Zertifikat ab. Sie kann auch früher enden: Das Zertifikat der D-Trust TSE Version 1.0 etwa verlor bereits im Januar 2023 seine Gültigkeit. Läuft die Zertifizierung einer Hardware-TSE ab, muss diese ausgetauscht werden, sofern das Bundesfinanzministerium keine Übergangsfrist gewährt. Bei einer Cloud-TSE kümmert sich der Anbieter um Erneuerung und Neuzertifizierung.
Zudem wird die Zertifizierung auf das europäische Zertifizierungssystem EUCC umgestellt. Die bisherigen Schutzprofile sind seit dem 27. Februar 2026 nicht mehr anwendbar. Zertifizierungsverfahren, die zuvor beantragt wurden, können noch bis zum 26. Februar 2027 abgeschlossen werden.
Muss ich meine TSE melden?
Elektronische Registrierkassen inklusive Technischer Sicherheitseinrichtung (TSE) sind dem Finanzamt über „Mein ELSTER“ zu melden. Diese Mitteilung erfolgt gemäß § 146a Absatz 4 AO und ermöglicht dem Finanzamt, die Signatur der Belege der jeweiligen TSE zuzuordnen.
Die Meldung ist seit dem 1. Januar 2025 möglich. Kassen, die vor dem 1. Juli 2025 angeschafft wurden, mussten bis zum 31. Juli 2025 gemeldet werden. Seit dem 1. Juli 2025 sind Anschaffung und Außerbetriebnahme innerhalb eines Monats mitzuteilen. Nach dem Regierungsentwurf zum „Zweiten Kassengesetz“ soll künftig auch ein Wechsel der TSE meldepflichtig werden.
Weitere Informationen zur Kassenmeldepflicht und den aktuellen Fristen finden Sie in unserem Blogartikel und Video!
Vor – und Nachteile einer TSE
Vorteile:
Nachteile:
Was geschieht bei einem Verstoß gegen die TSE-Pflicht?
Wer keine TSE nutzt, riskiert empfindliche Strafen. Bei einer Kassennachschau kann das Finanzamt die Buchführung verwerfen und Schätzungen vornehmen. Zudem drohen Bußgelder bis zu 25.000 €.
Wie stelle ich sicher, dass meine elektronische Kasse oder meine Registrierkasse TSE konform ist?
Mit der Anschaffung eines cloudbasierten TSE Modelles wie ETRON onRetail, stellen Sie sicher das ihr Kassensystem zu jeder Zeit gesetzeskonform ist!
- Die TSE ist bereits via Cloud integriert. Durch die Nutzung dieser Variante nutzten Sie sämtliche oben beschriebenen Vorteile. Es besteht keine Notwendigkeit, regelmäßige Termine für Wartungsarbeiten einzuplanen, z.B. um Hardware auszutauschen.
- Nutzer von ETRON onRetail können die erforderlichen Daten für die Anmeldung bei „Meine ELSTER“ direkt aus dem System exportieren.
- Weil bei einer cloudbasierten Lösung online auf die aktuelle vom Hersteller veröffentlichte Version der Software zugegriffen wird, entspricht diese immer den neuesten gesetzlichen Vorgaben.
FAQ
Ja. Die TSE-Pflicht für elektronische Kassen gilt seit dem 1. Januar 2020. Eine bundesweite Nichtbeanstandungsregelung lief bis zum 30. September 2020, in den meisten Bundesländern bis zum 31. März 2021. Nicht aufrüstbare Altkassen, die zwischen dem 26.11.2010 und dem 31.12.2019 angeschafft wurden, durften noch bis zum 31. Dezember 2022 genutzt werden. Zusätzlich sind Kasse und TSE dem Finanzamt über „Mein ELSTER“ zu melden.
Mit ETRON onRetail erhalten sie ein schnelles und benutzerfreundliche Cloud-basiertes TSE-Kassensystem welches jede gesetzliche Anforderung der KassenSichV sowie der GoBD erfüllt. Unabhängige Rechtsprüfer haben dies mit dem IDW PS880 Zertifikat bestätigt. Unsere einfachste Kassensoftware “Kasse Start” mit allen Funktionen für die tägliche Arbeit, erhalten Sie für Windows zum monatlichen Preis von 29,00 € und für Android zum monatlichen Preis von 19,80 €.
Nein, Ihre gespeicherten Daten werden nicht automatisch an das Finanzamt übertragen. Ja. Die TSE-Pflicht für elektronische Kassen gilt seit dem 1. Januar 2020. Eine bundesweite Nichtbeanstandungsregelung lief bis zum 30. September 2020, in den meisten Bundesländern bis zum 31. März 2021. Nicht aufrüstbare Altkassen, die zwischen dem 26.11.2010 und dem 31.12.2019 angeschafft wurden, durften noch bis zum 31. Dezember 2022 genutzt werden. Zusätzlich sind Kasse und TSE dem Finanzamt über „Mein ELSTER“ zu melden. Darüber hinaus haben Sie aber keine Pflicht dem Finanzamt Daten zukommen zu lassen.
Die Daten müssen für 10 Jahre revisionssicher archiviert und bei Prüfungen verfügbar sein – entweder im Kassensystem oder über ein externes Archiv.
DSFinV-K ist die standardisierte digitale Schnittstelle für den Export von Kassendaten. Der Hersteller des Kassensystems muss sicherstellen, dass ein Export im DSFinV-K-Format möglich ist – z. B. für Betriebsprüfungen oder Kassennachschauen durch das Finanzamt.
Ihre Kasse ist TSE-fähig, wenn sie eine zertifizierte Technische Sicherheitseinrichtung integrieren kann. Fragen Sie am besten Ihren Kassenanbieter oder prüfen Sie, ob TSE-Daten wie Signatur und Transaktionsnummer auf dem Bon erscheinen.
Wer eine elektronische Kasse ohne TSE betreibt, riskiert ein Bußgeld von bis zu 25.000 €. Außerdem kann die Buchführung verworfen und Umsätze geschätzt werden.
Wenn während eines Kassiervorganges das Internet ausfällt, können Sie mit Ihrer ETRON onRetail Kasse ohne Sorge weiter kassieren. Der innovative „Notfallmodus“ sorgt dafür, dass die Belegdaten bei erneuter Internetverbindung automatisch nachsigniert werden.
Lesen Sie in unserem Wissensartikel mehr dazu, was zu tun ist wenn die Kasse ausfällt.
Links:
- § 146a Abgabenordnung (AO): https://www.gesetze-im-internet.de/ao_1977/__146a.html
- Kassensicherungsverordnung (KassenSichV): https://www.gesetze-im-internet.de/kassensichv/
- BSI, Technische Richtlinie TR-03153: https://www.bsi.bund.de/DE/Themen/Unternehmen-und-Organisationen/Standards-und-Zertifizierung/Technische-Richtlinien/TR-nach-Thema-sortiert/tr03153/tr-03153.html
- BMF-Schreiben vom 28.06.2024 zur Mitteilungspflicht: https://www.bundesfinanzministerium.de/Content/DE/Downloads/BMF_Schreiben/Weitere_Steuerthemen/Abgabenordnung/2024-06-28-mitteilungsverpflichtung-nach-AO.pdf?__blob=publicationFile&v=6